Baltic Private M&A Deal Points Study 2026 üheksas väljaanne näitab, et Balti M&A turg on jätkuvast makromajanduslikust ja geopoliitilisest ebakindlusest hoolimata püsinud vastupidavana. Samal ajal viitavad värskeimad andmed mitmele olulisele muutusele tehinguturul: tehnoloogiasektor on taastanud oma positsiooni aktiivseima sektorina, suurema väärtusega tehinguid tehakse üha sagedamini, strateegilised ostjad domineerivad jätkuvalt ning tehinguprotsessid võtavad varasemast rohkem aega.
Uuring analüüsib 198 eraõiguslikku M&A tehingut, mis viidi lõpule ajavahemikus 2024. aasta aprillist kuni 2026. aasta märtsini. Valim hõlmab Eestis, Lätis ja/või Leedus tegutsevate ettevõtetega seotud tehinguid väärtusega vähemalt 1 miljon eurot.
Tehnoloogiasektor on tõusnud taas Balti M&A turu aktiivseimaks sektoriks
Tehnoloogiasektor, sealhulgas IT ja telekommunikatsioon, moodustas 15% analüüsitud tehingutest, olles seekord kõige aktiivsem sektor. Võrdluseks moodustas sektori osakaal 2024. aastal 12% ja 2022. aastal 25%.
Töötleva tööstuse ja tööstusseadmete ning ehituse ja kinnisvara valdkonna osakaal oli kummalgi 12%. Toiduainetööstuse ja põllumajanduse osakaal kasvas jätkuvalt, ulatudes 9%-ni, samal ajal kui energia ja kommunaalteenuste osakaal langes eelmise uuringu 23%-lt 11%-le.
Suurema väärtusega tehingud muutuvad üha nähtavamaks
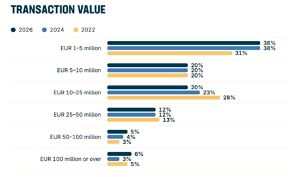
Balti tehinguturu keskmes on jätkuvalt väiksemad ja keskmise suurusega tehingud: 58% tehingutest olid väärtusega alla 10 miljoni euro. Samal ajal näitavad värskeimad andmed suuremate tehingute osakaalu uut kasvu.
Tehingud väärtusega 100 miljonit eurot või rohkem moodustasid 6% valimist, võrreldes 3%-ga 2024. aastal. 50–100 miljoni euro suuruste tehingute osakaal oli 5%, kasvades eelmise uuringu 4%-lt.
Seega iseloomustab 2026. aasta tulemusi ühelt poolt väiksemate tehingute stabiilne osakaal ning teiselt poolt suure väärtusega tehingute sagenemine.
Strateegilised ostjad domineerivad jätkuvalt
Strateegilised investorid moodustasid 73% ostjatest, võrreldes 70%-ga 2024. aastal ja 46%-ga 2022. aastal. Finantsinvestorite ja erakapitalifondide osakaal oli 17%.
Balti riikidest olid kõige aktiivsemad omandajad jätkuvalt Eesti ostjad. Välisinvestoritest olid analüüsitud valimis aktiivseimad Rootsi ja Ühendkuningriigi investorid.
Müüjate poolel näitavad andmed teistsugust suundumust. Nii eraisikud kui ka perekonna kontrolli all olevad müüjad moodustasid kumbki 41% tehingutest. See näitab olulist muutust võrreldes 2024. aastaga ning viitab Balti ettevõtjate seas toimuvale põlvkonnavahetusele.
Tehinguprotsessid muutuvad pikemaks
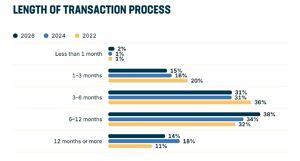
Värske uuring toob esile ka tehinguprotsesside pikenemise. 17% tehingutest viidi lõpule kolme kuu jooksul, 38% võttis aega kuus kuni 12 kuud ning veel 14% tehingutest kestis vähemalt 12 kuud. Kõige levinumaks tehinguprotsessi kestuseks kujunes seega kuus kuni 12 kuud.
Pikemad protsessid on eriti iseloomulikud tehingutele, mille puhul tuleb saada regulatiivseid kooskõlastusi, läbida ulatuslik õigus- ja finantsaudit, teostada välisinvesteeringute kontroll või struktureerida tehing tavapärasest keerukamalt.
Samuti näitavad andmed, et välisinvesteeringute kontrolliga seotud nõuete mõju tehingutele kasvab. 13% analüüsitud tehingutest eeldas välisinvesteeringute alaseid kooskõlastusi, võrreldes 8%-ga 2024. aastal. Seejuures moodustasid Läti välisinvesteeringute alased kooskõlastused varasemaga võrreldes suurema osa kõigist sellistest juhtumitest.
Ostjate kaitsemehhanismid arenevad jätkuvalt
Mitmed uuringu tulemused viitavad ostjate huvide kaitsele pööratava tähelepanu suurenemisele.
Spetsiifilised hüvitamiskohustused (specific indemnities) sisaldusid 62% analüüsitud lepingutest, võrreldes 58%-ga 2024. aastal. Kõige sagedamini puudutasid need maksustamise ja andmekaitsega seotud riske. Müüja kohustuste tagatisi kasutati samuti varasemast sagedamini – neid rakendati 35% tehingutest, võrreldes 28%-ga eelmises uuringus.
Samas on vastutuskindlustus (R&W insurance) Balti turul endiselt vähe levinud – seda kasutati vaid 9%-s analüüsitud tehingutest.
Täieliku avalikustamise põhimõttel antavad kinnitused ja tagatised (full-disclosure warranties) on seevastu muutunud tavapärasemaks ning neid kasutati 66% tehingutest. Avalikustamiskirju (disclosure letters) kasutati vaid 24%-s tehingutest.
Mida näitavad andmed Balti tehinguturu kohta?
2026. aasta uuring näitab, et Balti M&A turg kohaneb muutuvate oludega. Tehnoloogiasektor on taas aktiivsemaks muutunud, suurema väärtusega tehingute arv kasvab, strateegilised ostjad tegutsevad aktiivselt ning üha enam jõuavad turule asutajate ja perekondade omandis olevad ettevõtted.
Samal ajal nõuab tehingute elluviimine rohkem aega ja tähelepanu regulatiivsetele küsimustele, hoolsuskohustuse täitmisele ning tehinguriskide jaotamisele. Kuna tehinguprotsess kestab kõige sagedamini 6 kuni 12 kuud, võib varajane ettevalmistus olla oluline tegur tehingu sujuval elluviimisel.
Baltic Private M&A Deal Points Study 2026 valmis Eesti, Läti ja Leedu Era- ja Riskikapitali Assotsiatsioonide eestvedamisel. Uuringusse andsid oma panuse COBALT, Sorainen, Ellex, TEGOS, Walless, Eversheds Sutherland ja Triniti.
COBALTi jaoks pakub uuring väärtuslikku võrdlusmaterjali, mis aitab mõista lepingulise praktika ja tehingudünaamika arengut kogu Balti turul.
Baltic Private M&A Deal Points Study 2026 täisversioon, mis sisaldab üksikasjalikke andmeid tehingustruktuuride, maksetingimuste, kinnituste ja tagatiste, vastutuse, õigusliku auditi ning muude oluliste tehingutingimuste kohta, on kättesaadav.
Lisainfo saamiseks palume ühendust võtta COBALTi M&A meeskonnaga: Peeter Kutman (Eesti), Guntars Zīle (Läti) või Dr Juozas Rimas (Leedu).